Kindlustussektori ekspert hoiatab: kliimariskide alahindamine võib põhjustada finantskriisi
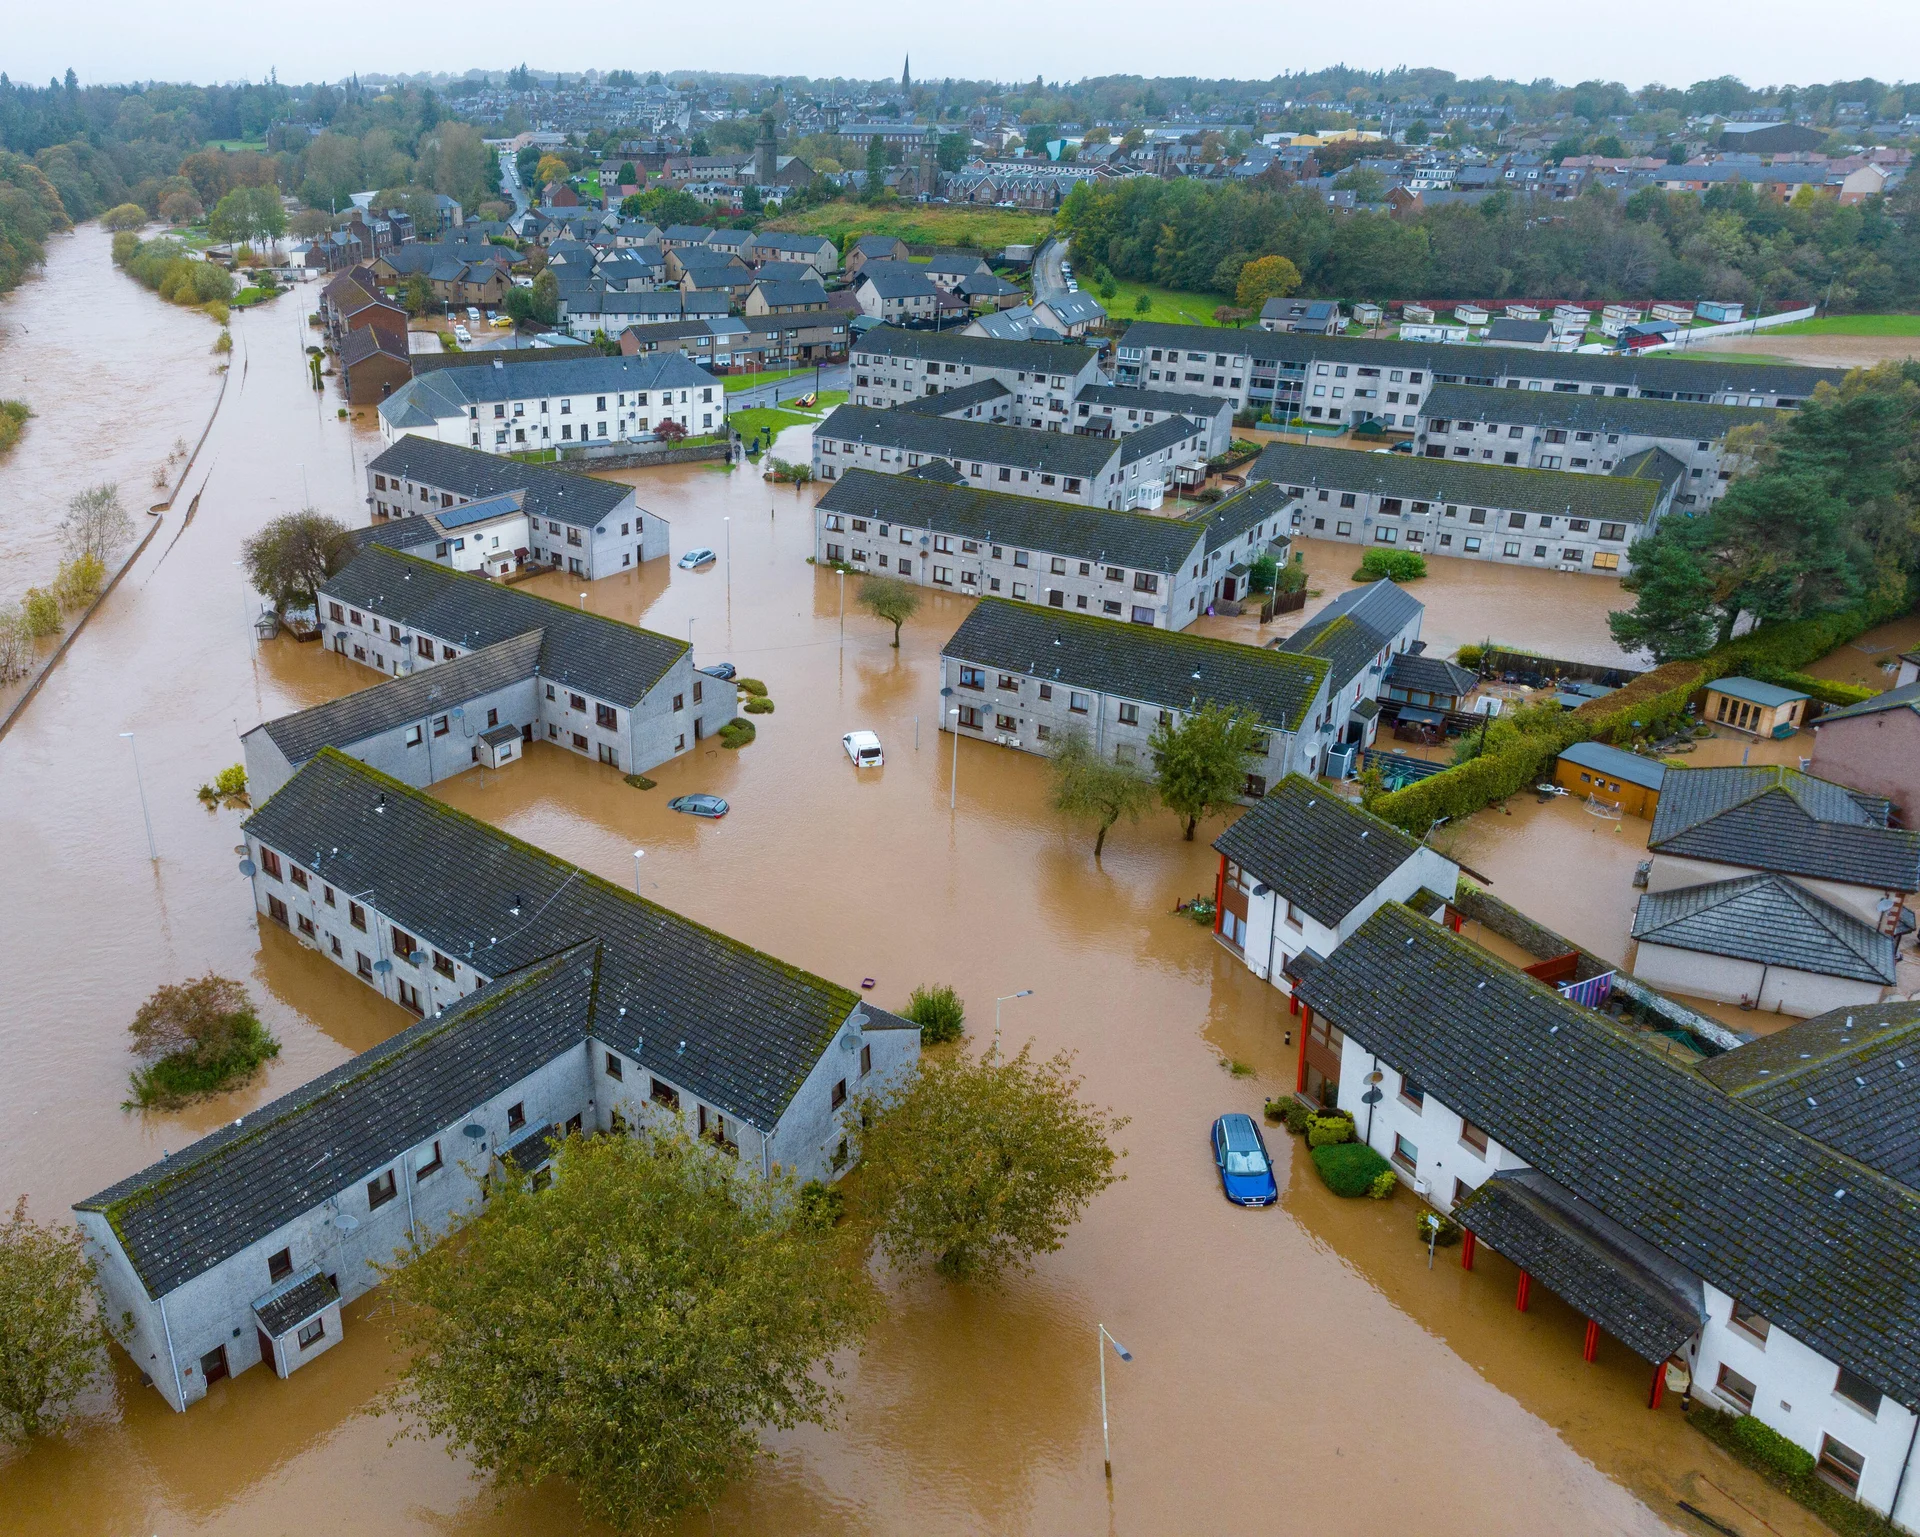
Suurte kindlustusseltside riskianalüütikud on sattunud surve alla kunstlikult vähendada prognoose looduskatastroofidest tulenevate kahjude kohta, et hoida kindlustusmakseid konkurentsivõimelisena. Eksperdid hoiatavad, et selline tegevus seab ohtu ülemaailmse finantssüsteemi stabiilsuse ja võib jätta kinnisvaraomanikud kriisihetkel kaitseta.
MajandusKindlustussektoris töötavad riskianalüütikud ja aktuariaalid seisavad silmitsi kasvava survega muuta oma prognoose, et muuta kindlustuslepingud klientidele soodsamaks. Sektori siseallikate kohaselt ei tulene see soov mitte täpsemate andmete kogumisest, vaid ärilisest survest pakkuda konkurentidest odavamaid hindu, hoolimata sellest, et kliimamuutustest tingitud äärmuslikud ilmastikunähtused nagu tormid, põuad ja üleujutused suurendavad tegelikku riski.
Riskide süstemaatiline alahindamine
Analüütikute töö hõlmab muu hulgas looduskatastroofide tekitatava võimaliku kahju hindamist, mis on üheks teguriks kindlustusmakse kujunemisel. Praegune praktika, kus prognoose kärbitakse kunstlikult, tähendab, et kindlustusseltsid võtavad endale kohustusi, mida nad tegeliku katastroofi korral ei pruugi suuta täita. See loob olukorra, kus kindlustuslepingute aluseks olev riskihindamine ei vasta tegelikkusele, jättes turvavõrku olulisi lünki.
Ekspertide sõnul suhtutakse sektoris paljudesse riskimudelite loojatesse kui takistusse tehingute sõlmimisel, mitte kui vajalikku kontrollmehhanismi. See suhtumine võib kaasa tuua ulatuslikke tagajärgi: kui kindlustusseltsid ei suuda suuremahuliste kahjude korral väljamakseid teha, satuvad löögi alla nii ettevõtted, kinnisvaraturud kui ka pangandussektor, kuna laenuvõtjad ei suuda oma kohustusi täita ilma kindlustuskaitseta.
Tagajärjed kinnisvaraturule
Kliimamuutuste tõttu muutuvad sündmused nagu põuast tingitud pinnase vajumine või rannikuerosioon üha tavalisemaks. Kui kindlustusandjad hakkavad selliseid riske oma lepingutest välja jätma või tõstavad ootamatult hindasid, võivad terved piirkonnad muutuda kindlustamatuks. See omakorda viib investeeringute vähenemise ja kohaliku majanduse seiskumiseni.
Kliendid, kes usaldavad oma kindlustuspoliiside kaitset, ei ole sageli teadlikud, et nende kodu või ettevõte on tegelikult alahinnatud või et kindlustusandja finantsiline vastupanuvõime on nõrgenenud. Analüütikute sõnul on praegune olukord võrreldav kontrollimatu hasartmänguga, kus lühiajaline konkurentsivõime ohverdab pikaajalise finantsilise stabiilsuse.
Ava rakenduses →